L'Era Solare: Il Decennio di Trasformazione Globale (2016-2026)
Nel corso dell'ultimo decennio (2016-2026), l'energia fotovoltaica ha compiuto un salto di scala senza precedenti nella storia delle infrastrutture energetiche mondiali. Da tecnologia alternativa e dipendente dai sussidi statali, il solare si è trasformato nella fonte di generazione elettrica più economica, rapida da installare e scalabile sul pianeta.
Nel 2016 la capacità fotovoltaica cumulata a livello globale superava di poco i 300 Gigawatt (GWp). Nell'arco di dieci anni, trainata dal drastico calo del costo dei moduli al silicio (LCOE ridotto di oltre il 70%), dall'elettrificazione dei consumi e dalle politiche di decarbonizzazione (REPowerEU in Europa, Inflation Reduction Act negli USA e i Piani Quinquennali in Cina), la potenza installata globale ha infranto la soglia storica dei 2.500 GWp cumulati.
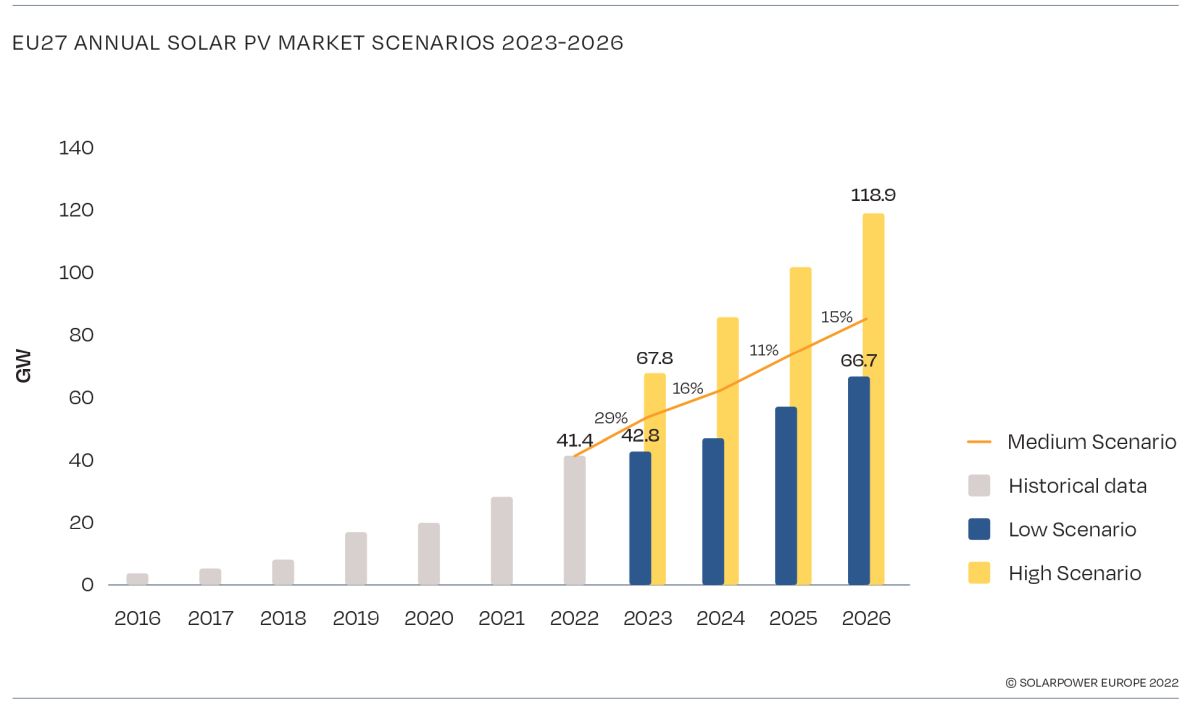
Figura 1: Progression della capacità solare installata annuale e cumulata a livello globale (Dati elaborati da IRENA, IEA e SolarPower Europe).
Evoluzione della Capacità Installata Annuale e Cumulata (2016 - 2026)
La tabella seguente illustra la traiettoria di crescita della potenza fotovoltaica installata anno per anno a livello globale, evidenziando il volume delle nuove installazioni annuali e la potenza cumulata in esercizio.
| Anno | Nuova Capacità Annuale (GWp) | Capacità Cumulata Globale (GWp) | Driver Principale di Mercato |
|---|---|---|---|
| 2016 | 75 GWp | 303 GWp | Consolidamento del mercato Cinese e boom in Giappone |
| 2018 | 100 GWp | 505 GWp | Parità di costo (Grid Parity) sui grandi impianti Utility Scale |
| 2020 | 138 GWp | 770 GWp | Resilienza della generazione distribuita durante la pandemia |
| 2022 | 239 GWp | 1.180 GWp | Crisi energetica europea e accelerazione del piano REPowerEU |
| 2024 | 440 GWp | 1.910 GWp | Transizione industriale alle celle N-Type TOPCon ed eolico/solare integrato |
| 2026 (Est.) | +520 GWp | ~2.850 GWp | Ibridazione di massa con sistemi BESS e idrogeno verde |
Ripartizione per Settori d'Applicazione: Civile, C&I e Utility Scale
L'architettura del mercato globale si è evoluta bilanciando la generazione centralizzata e la generazione distribuita su copertura:
1. Impianti Residenziali / Civili (15-20% del Mercato Globale)
Spinti dalle detrazioni fiscali, dalle Comunità Energetiche Rinnovabili (CER) e dall'integrazione con pompe di calore e mobilità elettrica, i tetti civili hanno garantito una crescita costante in Europa (Germania, Italia, Olanda) e in Australia, dove oltre il 30% delle abitazioni unifamiliari dispone di un impianto fotovoltaico.
2. Impianti Commerciali ed Industriali - C&I (25-30% del Mercato Globale)
Rappresentano la fetta di mercato a più alta crescita percentuale. Le aziende utilizzano le ampie coperture di stabilimenti e logistiche per abbattere la bolletta energetica (autoconsumo diretto) e proteggersi dalla volatilità dei prezzi dell'energia, spesso abbinando l'impianto solare a cabinet BESS industriali.
3. Grandi Centrali a Terra e Floating Solar (50-55% del Mercato Globale)
I grandi parchi fotovoltaici utility scale rimangono il pilastro per i volumi complessivi di Gigawatt installati. A partire dal 2020, accanto agli impianti a terra tradizionali, si è registrata la rapida affermazione dei progetti di Fotovoltaico Galleggiante (Floating Solar) su bacini idrici e cave, che consentono di installare decine di MWp senza occupare suolo agricolo.
💡 Soluzioni Industriali e Partnership Tecnologiche
La crescita dei volumi richiede componenti ad elevata affidabilità per garantire le rese attese a 30 anni. Per impianti industriali, infrastrutture BESS e progetti specializzati puoi consultare le soluzioni offerte dai nostri partner industriali: NRG Island per le strutture floating e Energiga per i sistemi di accumulo C&I.
Geografia del Solare: I Mercati Leader a Livello Mondiale
L'analisi della distribuzione geografica evidenzia la concentrazione della capacità produttiva ed installata in quattro grandi macro-aree geografiche:
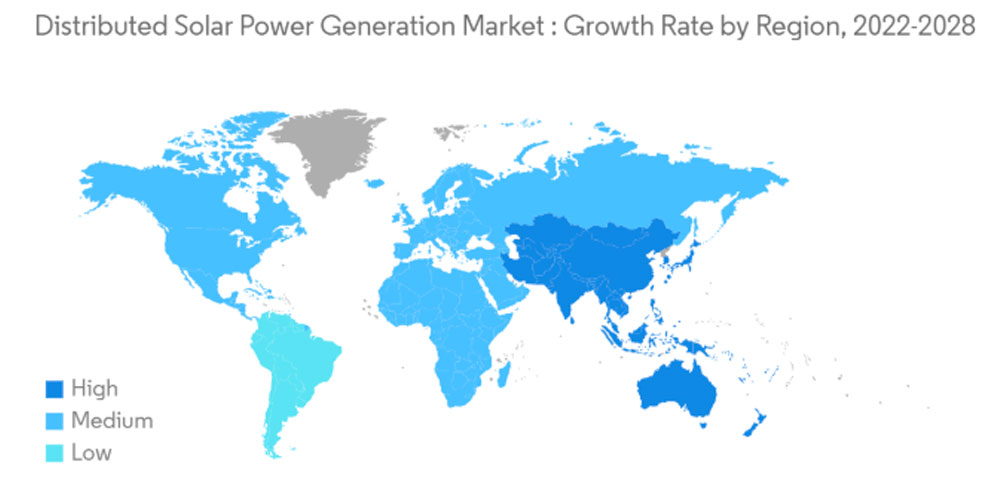
Figura 2: Quota di mercato e capacità installata per macro-regioni (Asia-Pacifico, Europa, Nord America, America Latina).
1. CINA (Asia-Pacifico): Il Gigante della Filiera
La Cina rappresenta da sola oltre il 45% della capacità installata annuale mondiale e controlla più dell'80% della catena di fornitura globale (dalla lavorazione del polisilicio, ai wafer, fino alla produzione di celle e moduli). Nel solo biennio 2023-2024 la Cina ha installato una potenza solare superiore a quella cumulata dall'intero continente americano nel corso della storia.
2. EUROPA: Indipendenza Energetica e Decarbonizzazione
L'Unione Europea ha registrato un'accelerazione straordinaria a seguito del piano REPowerEU. La Germania si conferma il primo mercato europeo per potenza installata, seguita da Spagna, Italia e Paesi Bassi. In Italia la crescita è trainata dal settore C&I, dall'agrivoltaico e dagli adeguamenti di Revamping degli impianti esistenti.
3. NORD AMERICA (USA e Canada)
Negli Stati Uniti l'Inflation Reduction Act (IRA) ha stimolato massicci investimenti non solo nell'installazione di parchi solari ed accumuli BESS, ma anche nella riqualificazione della filiera manifatturiera interna, con la realizzazione di gigafactory per celle e moduli in Texas e Georgia.
4. MERCATI EMERGENTI (India, America Latina e Medio Oriente)
L'India si attesta come terzo mercato mondiale con ambiziosi target al 2030, mentre il Brasile guida la crescita in Sud America grazie all'esplosione della generazione distribuita. Nel Medio Oriente (Emirati Arabi, Arabia Saudita) si registrano i record mondiali per il più basso costo di produzione dell'energia solare (LCOE inferiore a 0.015 $/kWh in megaprogetti da oltre 2 GWp singoli).
I Driver Tecnologici del Futuro: 2026-2030
Guardando verso il prossimo quinquennio, il settore fotovoltaico si sta evolvendo su tre direttrici tecnologiche principali:
- Celle Perovskite-Silicio in Tandem: Il superamento del limite teorico di Shockley-Queisser per il silicio singolo mediante celle bistrato a Perovskite, destinate a portare l'efficienza dei moduli commerciali dal 23% ad oltre il 28-30%.
- Integrazione Massiva di BESS e Intelligenza Artificiale: Gli impianti solari non verranno più realizzati come unità isolate, ma come centrali ibride (Solar + Storage) gestite da algoritmi di AI per il trading energetico in tempo reale sulla rete.
- Agrivoltaico Avanzato e Piattaforme Floating: L'utilizzo di strutture elevate a inseguimento solare (trackers) su coltivazioni e di isole galleggianti su invasi idrici rappresenterà la modalità standard per le nuove installazioni a terra.
Per ulteriori approfondimenti sulle tecnologie di installazione su tetto, consulta la nostra guida al Fotovoltaico su Tetto Civile ed Industriale.